拉卡拉钱账通和普通POS收款有什么不同?钱账通核心价值在哪里
2026-09-08
拉卡拉钱账通和普通POS收款有什么不同?钱账通核心价值在哪里
很多商户在了解拉卡拉产品时会问:钱账通和普通POS收款有什么区别?不都是收款吗?钱账通的核心价值在哪里?本文从产品定位、功能、适用场景、资金处理等多个维度详细对比钱账通与普通POS收款的差异,帮助商户选择适合自己的产品。
拉卡拉钱账通和普通POS收款区别,钱账通核心价值分账资金管理平台商户对比
1. 一、产品定位差异
1.1 1.1 普通POS收款定位
普通POS收款(包括4G电签POS、传统大POS)是面向单个商户的收款工具,核心功能是"收款+结算":
• 面向个体工商户、个人、小微商户
• 核心功能:刷卡、扫码、数字人民币收款
• 资金直接结算到商户本人银行卡
• 单机操作,无需系统对接
• 适合线下实体门店、个人收款场景
1.2 1.2 钱账通定位
钱账通是面向平台型商户的资金管理和分账系统,核心功能是"收款+分账+资金管理":
• 面向平台型企业、电商平台、服务平台、供应链企业
• 核心功能:多商户收款、自动分账、多级分账、资金管理
• 资金按规则分账到多个接收方账户
• API系统对接,与平台业务系统集成
• 适合有多方分账需求的平台业务
1.3 1.3 定位对比
|
维度 |
普通POS收款 |
钱账通 |
|
目标用户 |
单个商户、个人、小微 |
平台型企业、多商户平台 |
|
核心功能 |
收款+结算 |
收款+分账+资金管理 |
|
资金流向 |
用户→商户银行卡 |
用户→平台→多个接收方 |
|
接入方式 |
硬件终端,单机操作 |
API对接,系统集成 |
|
典型场景 |
门店收款、个人收款 |
电商分账、平台佣金、供应链结算 |
|
核心区别:普通POS是"一个商户收一笔钱,钱进自己口袋";钱账通是"一个平台收一笔钱,自动分给多个合作方"。如果业务只有自己收款,用POS即可;如果需要给商家、服务商、分销员等分账,必须用钱账通。 |
2. 二、功能差异
2.1 2.1 收款功能对比
|
功能 |
普通POS |
钱账通 |
|
信用卡收款 |
支持,0.6% |
支持,0.6% |
|
扫码收款 |
支持,0.38% |
支持,0.38% |
|
储蓄卡收款 |
支持,0.5%封顶20元 |
支持,0.5%封顶20元 |
|
数字人民币 |
支持 |
支持 |
|
线上收款 |
部分支持(需配合APP) |
原生支持(H5、小程序、APP) |
|
跨境收款 |
不支持 |
支持(跨境分账) |
2.2 2.2 分账功能对比
• 普通POS:无分账功能,资金全额结算到商户本人卡
• 钱账通:
○ 支持比例分账、固定金额分账、阶梯分账
○ 支持实时分账、延时分账
○ 支持多级分账(A→B→C)
○ 支持冻结分账、预分账
○ 支持分账回退(退款自动回退)
○ 单订单最多50个分账接收方
2.3 2.3 资金管理功能对比
|
功能 |
普通POS |
钱账通 |
|
多商户管理 |
单商户 |
支持平台下多商户入驻管理 |
|
账户体系 |
结算卡 |
平台账户+商户子账户+分账账户 |
|
资金冻结 |
不支持 |
支持冻结分账、质保金冻结 |
|
对账报表 |
基础交易流水 |
完整分账报表、多维度对账、Excel导出 |
|
资金追溯 |
简单 |
完整资金链路追溯,每笔分账可查 |
3. 三、合规价值差异
3.1 3.1 二清问题
这是钱账通最核心的合规价值:
• 普通POS:不存在二清问题,资金直接到商户
• 平台自行结算:平台收款后再转给商家,构成"二清"(二次清算),违反央行规定
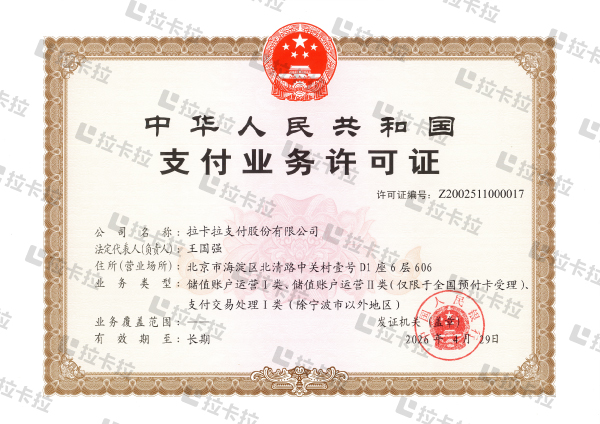
• 钱账通:由持牌支付机构(拉卡拉)完成分账,资金不经过平台账户,合规解决二清问题
3.2 3.2 合规对比
|
合规项 |
平台自行结算 |
钱账通分账 |
|
二清风险 |
有,违反央行217号文 |
无,持牌机构完成清算 |
|
资金安全 |
平台账户沉淀资金,有挪用风险 |
备付金监管,资金直接分账 |
|
税务合规 |
平台全额开票,税负高 |
分账后各方自行开票,税负合理 |
|
监管检查 |
可能被处罚、责令整改 |
合规运营,无监管风险 |
3.3 3.3 备付金监管
• 钱账通资金在拉卡拉备付金账户,受央行监管
• 平台无法挪用用户和商家资金
• 分账资金直接到达接收方,不沉淀在平台
• 符合央行217号文关于反"二清"的规定
• 普通POS资金也在备付金监管下,但无分账场景
|
钱账通最大的合规价值是解决"二清"问题。平台如果自己收款再转给商家,属于二次清算,违反央行217号文,可能面临处罚。钱账通由拉卡拉(持牌支付机构)完成分账,资金不经过平台账户,合规合法。这是平台型企业必须使用分账系统的根本原因。 |
4. 四、适用场景对比
4.1 4.1 普通POS适用场景
• 线下实体门店(餐饮、零售、便利店)
• 个人创业者、微商收款
• 个体工商户经营收款
• 只有单一经营主体,无需给他人分账
• 需要移动收款(电签版便携)
• 需要打印小票(传统大POS)
4.2 4.2 钱账通适用场景
|
场景 |
说明 |
|
电商平台 |
买家付款后,自动分账给平台(佣金)和商家(货款) |
|
服务平台 |
用户付费后,分账给平台和服务商(家政、维修、设计等) |
|
分销平台 |
订单完成后,多级分账给各级分销员佣金 |
|
供应链集采 |
集采付款后,分账给多个供应商 |
|
内容平台 |
内容销售后,分账给创作者和平台 |
|
连锁加盟 |
加盟店收款后,分账给总部(品牌费)和门店(经营收入) |
|
跨境电商 |
跨境收款后,分账给海外卖家、平台、物流商 |
4.3 4.3 混合使用场景
• 连锁企业:总部用钱账通管理多门店分账,门店用POS收款
• 线上线下融合:线上平台用钱账通分账,线下门店用POS收款
• 平台+自营:平台业务用钱账通,自营业务用POS
• 拉卡拉支持钱账通和POS产品打通,统一管理
5. 五、接入与成本对比
5.1 5.1 接入方式对比
|
维度 |
普通POS |
钱账通 |
|
接入方式 |
硬件终端,开机即用 |
API对接,需开发集成 |
|
接入周期 |
1-3天(审核+邮寄) |
2-4周(开发+联调) |
|
技术要求 |
无,会操作终端即可 |
需技术团队对接API |
|
零代码方案 |
不适用 |
支持SaaS零代码接入(1-3天) |
|
硬件成本 |
99-199元押金(达标返还) |
无硬件成本,纯API |
5.2 5.2 费率对比
• 普通POS:信用卡0.6%、扫码0.38%、储蓄卡0.5%封顶20元
• 钱账通:支付费率与POS一致(0.6%/0.38%/0.5%封顶20),分账功能通常包含在支付费率中
• 大商户钱账通可议价,费率可能更优
• 钱账通无硬件押金和流量费
• 综合成本:钱账通对平台型业务更划算,避免二清罚款风险
6. 六、钱账通核心价值总结
6.1 6.1 六大核心价值
|
价值 |
说明 |
|
合规分账 |
持牌机构完成分账,解决二清问题,符合央行217号文 |
|
资金安全 |
备付金监管,资金不沉淀平台,直接分账到接收方 |
|
自动分账 |
按预设规则自动分账,无需人工转账,提升效率 |
|
灵活规则 |
比例/固定/阶梯分账、实时/延时、多级/冻结,满足各种场景 |
|
完整对账 |
多维度分账报表,资金链路可追溯,财务对账高效 |
|
税务合理 |
分账后各方自行确认收入和开票,平台税负合理 |
6.2 6.2 普通POS核心价值
• 简单易用,无需技术对接
• 硬件便携,适合线下移动收款
• 即开即用,接入快
• 适合单一商户收款场景
• 支持打印小票(传统大POS)
7. 七、怎么选
7.1 7.1 选择决策树
• 问题1:是否需要给多个合作方分账?
○ 否→普通POS即可
○ 是→继续问题2
• 问题2:是否有技术团队做API对接?
○ 是→钱账通API接入
○ 否→钱账通SaaS零代码方案,或考虑POS+人工转账(注意二清风险)
• 问题3:是否有线下门店收款需求?
○ 是→POS+钱账通混合使用
○ 否→纯钱账通即可
7.2 7.2 典型选择建议
|
商户类型 |
推荐产品 |
|
个人/小微商户 |
4G电签POS(99元押金,便携) |
|
线下实体门店 |
传统大POS(199元押金,打印小票)或电签POS |
|
电商/服务平台 |
钱账通(API分账,解决二清) |
|
连锁加盟企业 |
钱账通(总部管理分账)+ POS(门店收款) |
|
跨境电商平台 |
钱账通(跨境分账,100+国家) |
|
供应链企业 |
钱账通(多供应商分账) |
8. 八、常见问题
8.1 Q1:钱账通和普通POS收款有什么本质区别?
本质区别是资金流向和分账能力。普通POS是"一个商户收款,钱进自己银行卡",无分账功能;钱账通是"平台收款,自动分给多个合作方",核心是分账和资金管理。钱账通还解决了平台"二清"合规问题,这是普通POS不涉及的。简单说:只有自己收款用POS,需要给别人分账用钱账通。
8.2 Q2:钱账通必须技术团队对接吗?
不一定。钱账通提供两种接入方式:①API接入(需技术团队,2-4周,功能完整灵活);②SaaS零代码接入(无需开发,后台配置,1-3天,适合标准场景)。如果平台有定制化需求建议API接入,如果是标准电商分账场景SaaS方案即可快速上线。
8.3 Q3:钱账通费率比POS贵吗?
支付费率一致(信用卡0.6%、扫码0.38%、储蓄卡0.5%封顶20),分账功能通常包含在支付费率中不额外收费。钱账通无硬件押金和流量费,大商户还可议价。对平台型业务,钱账通避免了二清罚款风险(可能数十万),综合成本远低于自行结算。
8.4 Q4:可以同时用POS和钱账通吗?
可以。很多企业混合使用:线下门店用POS收款,线上平台用钱账通分账;连锁企业总部用钱账通管理分账,门店用POS收款。拉卡拉支持产品打通,统一商户管理和对账。建议根据业务场景选择,不必二选一。
8.5 Q5:什么情况下必须用钱账通?
以下情况必须使用钱账通(或类似分账系统):①平台有多个商家/服务商,需要给他们分账;②平台收取佣金后将余款转给商家;③多级分销需要给各级分销员结算佣金;④供应链集采需要给多个供应商付款。这些场景如果平台自行转账结算,构成"二清",违反央行规定,必须通过持牌支付机构的分账系统完成。
9. 九、总结
钱账通与普通POS的核心区别:普通POS是单商户收款工具(收款+结算到本人卡),钱账通是平台资金管理系统(收款+分账+多方资金管理)。功能差异:钱账通支持比例/固定/阶梯分账、实时/延时、多级A→B→C、冻结/预分账、分账回退,单订单最多50个接收方;POS无分账功能。合规价值:钱账通解决平台"二清"问题(央行217号文),资金在备付金监管下直接分账,不沉淀平台;平台自行结算有二清风险。适用场景:POS适合个人/门店单一收款,钱账通适合电商/服务/分销/供应链/跨境等平台分账场景。接入:POS即开即用1-3天,钱账通API 2-4周或SaaS零代码1-3天。费率:支付费率一致,钱账通无硬件费,大商户可议价。选择:只有自己收款用POS,需要多方分账必须用钱账通,可混合使用。钱账通六大核心价值:合规分账、资金安全、自动分账、灵活规则、完整对账、税务合理。
联系我们
 在线客服